Introduction
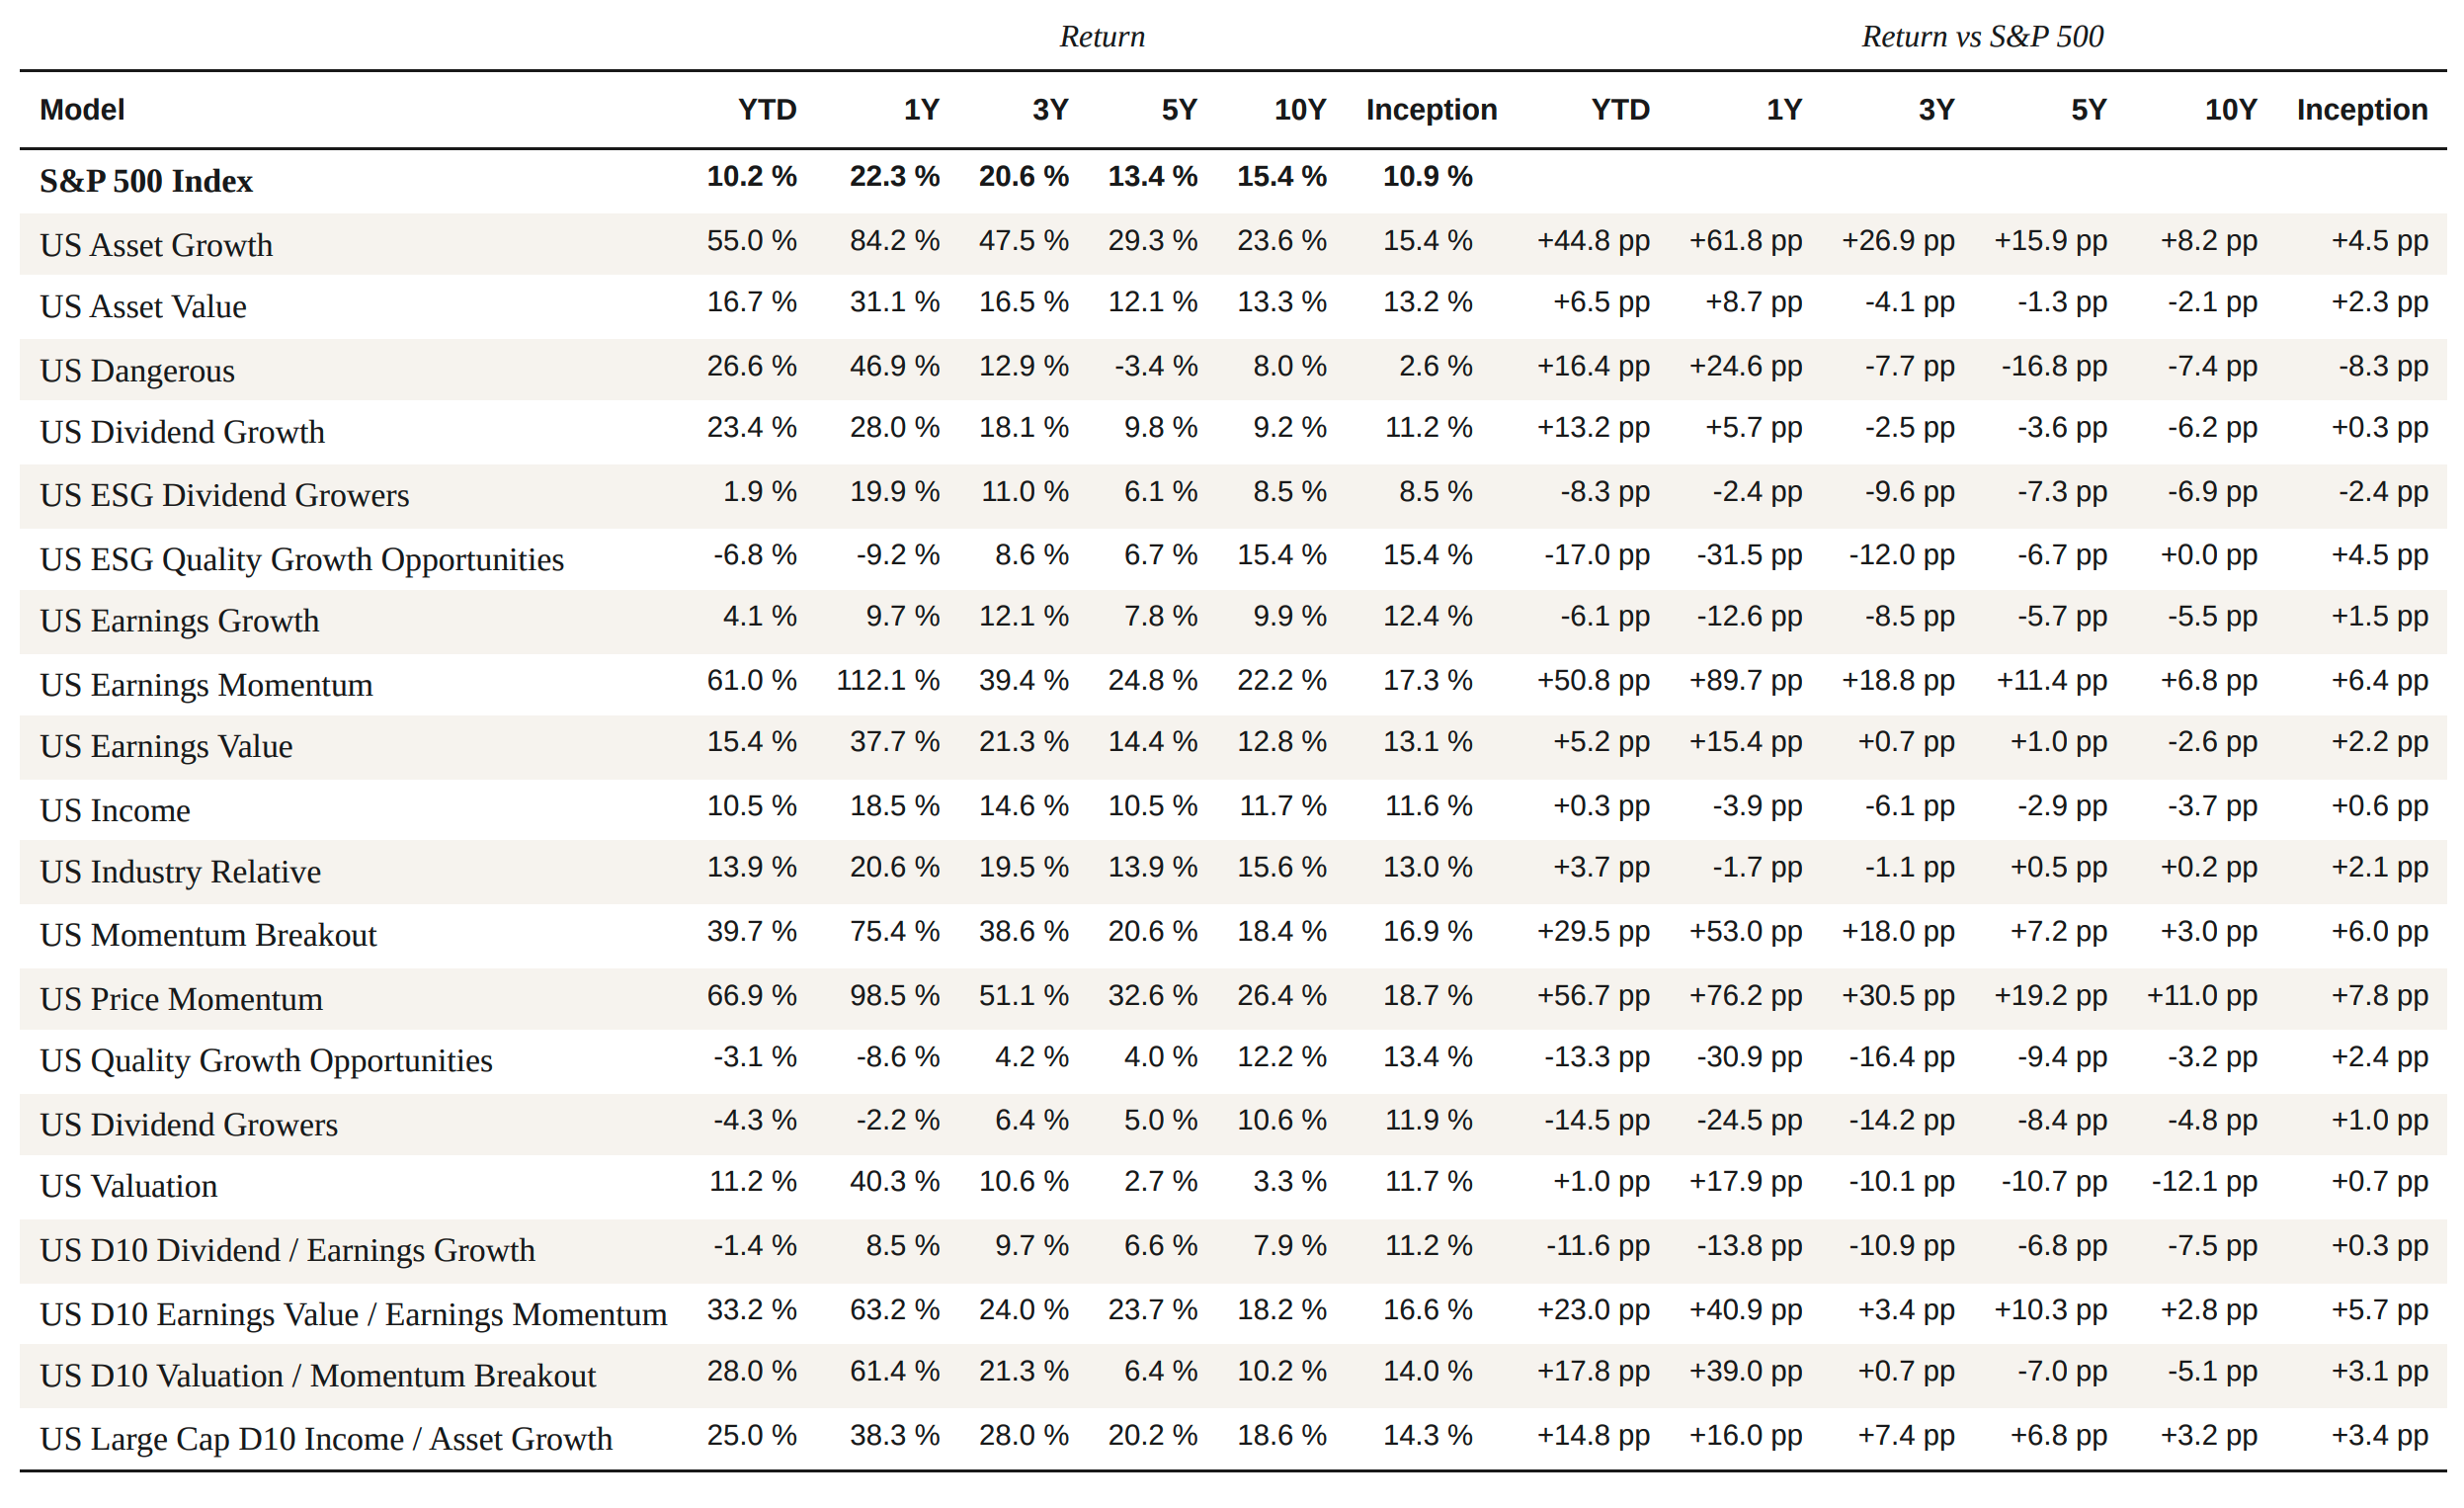
Le premier semestre 2026 confirme la domination des grandes capitalisations américaines, mais surtout l’étroitesse de son leadership. Le S&P 500 a progressé de 10.21 % depuis le début de l’année, tandis que la médiane des modèles factoriels américains s’établit à 16.69 %, nettement au-dessus de l’indice. Derrière cette médiane se creuse une dispersion inhabituelle : 74 points de pourcentage séparent le modèle le plus performant du plus en retrait. Cet écart ne mesure pas une qualité différentielle des approches ; il mesure l’amplitude d’un leadership concentré sur un thème unique — l’équipement du calcul intensif — que les modèles momentum et croissance ont capté sans réserve, et dont les mandats qualité, dividende et ESG sont restés structurellement écartés.
Sommaire de performance — Modèles américains · En date de juin 2026
Modèles les plus performants
Un même moteur relie les cinq modèles de tête : la technologie de l’information et les industrielles dominent chacun de leurs portefeuilles, et un noyau de titres identiques y revient. Micron, Seagate et Western Digital — la mémoire et le stockage — figurent parmi les premières positions de trois modèles du Top 5, aux côtés des équipementiers de semi-conducteurs Kulicke & Soffa, Teradyne et Credo Technology. Cette convergence n’est pas fortuite : elle traduit le fait que des approches aussi différentes que le momentum de prix, le momentum de bénéfices et la croissance des actifs ont toutes été aimantées vers les mêmes bénéficiaires du cycle de reconstitution de la mémoire et de l’équipement lié au calcul intensif. Le raffineur Delek US Holdings traverse même quatre des cinq portefeuilles, signe que la vague a débordé le seul complexe technologique.
Le modèle US Price Momentum domine le classement avec 66.86 %, soit +56.7 pp au-dessus du S&P 500 depuis le début de l’année. Près des trois quarts du portefeuille (77.4 %) reposent sur la technologie de l’information — une concentration que la mécanique même du modèle rend inévitable : en classant les titres sur la seule force de leur tendance de prix, sans filtre de valorisation ni contrainte de diversification, il charge ce qui monte le plus fort. Lumentum sur l’optique, Micron et Seagate sur la mémoire et le stockage, SanDisk et TTM Technologies occupent les premières positions. Cette absence de contrepoids explique le résultat : le modèle a suivi jusqu’au bout la tendance la plus vigoureuse du semestre, celle des fournisseurs de mémoire et d’optique tirés par la construction de capacité de calcul. Là où le US Earnings Momentum atteint des titres voisins par la révision des bénéfices, celui-ci les sélectionne directement par le prix — un mécanisme qui amplifie le mouvement dans les deux sens et rendrait la trajectoire aussi rapide à la baisse si la tendance se retournait.
Le modèle US Earnings Momentum suit avec 61.00 % (+50.8 pp vs l’indice). La technologie de l’information pèse 50.7 % du portefeuille, mais l’allocation s’élargit davantage que celle du momentum de prix : les industrielles (16.5 %), les matériaux et les financières y trouvent place. Le modèle sélectionne sur la révision haussière des bénéfices, et ces révisions se sont concentrées cette année dans la chaîne d’approvisionnement des semiconducteurs — mémoire, test, encapsulation, composants. SanDisk, Western Digital, Amkor Technology, Vishay Intertechnology et FormFactor figurent parmi les principales positions. Le modèle rejoint ainsi le même thème que le US Price Momentum, mais par une autre porte : non les titres qui montaient le plus vite, mais ceux dont les estimations de profit se repricaient à mesure que le cycle de la mémoire se retournait. Cette mécanique de révision remonte plus profondément dans la chaîne — jusqu’aux sous-traitants de test et d’encapsulation — là où le momentum de prix se limitait aux grands noms les plus visibles.
Le modèle US Asset Growth livre 54.99 %, soit +44.8 pp au-dessus du S&P 500. La technologie de l’information domine à 61.0 %, prolongée par les industrielles (16.1 %) et la consommation discrétionnaire (12.2 %). Le modèle retient les entreprises en expansion de bilan et de capacité, et cette expansion s’est logée cette année dans le stockage, la mémoire et les fournisseurs physiques du calcul intensif. Seagate, Micron et Western Digital côtoient Vertiv Holdings — l’alimentation et le refroidissement des centres de données — et Lam Research parmi les premières positions. Là où les deux modèles momentum captent le thème par les titres eux-mêmes, celui-ci l’atteint par le côté investissement : les sociétés qui construisent la capacité plutôt que celles qui la vendent. La coïncidence n’est pas fortuite — la vague d’investissement en capacité de calcul est, par nature, une expansion de bilan, exactement le signal sur lequel ce modèle sélectionne. Le résultat traduit cette superposition entre le mandat du modèle et le thème dominant du semestre.
Le modèle US Momentum Breakout figure parmi les leaders avec 39.72 % (+29.5 pp vs le benchmark). Sa répartition tranche avec celle des modèles de tête : la technologie de l’information n’y pèse que 26.1 %, à parité relative avec les industrielles (17.5 %), les matériaux (13.2 %), les financières et l’énergie (8.9 % chacune). Le modèle repère les cassures techniques quel que soit le secteur, ce qui étend naturellement sa portée au-delà du seul cœur technologique. Seagate y côtoie Comfort Systems — la climatisation des centres de données —, le distributeur TD Synnex, l’aluminium industriel de Kaiser Aluminum et l’équipementier Kulicke & Soffa. Le modèle capte donc le même thème par sa périphérie industrielle plutôt que par son noyau de semi-conducteurs : le refroidissement, les métaux et la distribution qui accompagnent la construction de capacité. Cette exposition indirecte a livré une part réelle mais plus modérée du mouvement, ce qui situe le rendement un cran sous celui des modèles momentum purement technologiques.
Le modèle US D10 Earnings Value / Earnings Momentum clôt le groupe de tête avec 33.20 % (+23.0 pp au-dessus du benchmark). C’est le plus équilibré des cinq : la technologie de l’information (19.6 %) et les industrielles (19.0 %) s’y partagent la première place, devant les financières (10.1 %), l’énergie (9.5 %) et la santé (7.4 %). Le double filtre — valeur et momentum de bénéfices — tempère la concentration technologique : la jambe valeur tire la sélection vers des cycliques et des industrielles meilleur marché. Micron voisine ainsi avec le constructeur Everus Construction, le producteur de piles à combustible Bloom Energy, Credo Technology et Kaiser Aluminum. Ce double filtre explique à la fois le plafond plus bas et le maintien dans le Top 5 : la discipline de valorisation a écarté les titres momentum les plus chers, si bien que le modèle a participé au thème par ses adjacences moins onéreuses — construction, piles à combustible, métaux industriels — assorties d’une position mesurée sur la mémoire et les semiconducteurs. Il a capté le mouvement sans l’épouser entièrement, ce qu’un mandat momentum tempéré par la valeur est précisément conçu pour faire.
Modèles en retrait
Les modèles en retrait partagent un même trait : leur mandat les tient structurellement à l’écart du complexe mémoire–semi-conducteurs–industrie qui a mené le marché. Compounders de qualité, croissance des dividendes, filtres ESG — chacun de ces cadres privilégie des sociétés matures, rentables et régulières, à l’opposé des cycliques technologiques en forte expansion. Le fait marquant n’est pas qu’ils aient sous performé, mais que trois d’entre eux affichent un rendement négatif alors que le S&P 500 progressait de 10.21 % : dans un marché aussi étroit, ne pas détenir le thème dominant a suffi à effacer la contribution du reste du portefeuille.
Le modèle US ESG Quality Growth Opportunities ferme la marche avec -6.78 %, soit -17.0 pp sous le S&P 500. Le portefeuille détient pourtant 40.7 % de technologie — mais la mauvaise : les compounders logiciels et de paiement Adobe, Autodesk, Fortinet et Mastercard, complétés par Hilton Worldwide. Le filtre qualité-croissance sélectionne les marges durables et les rendements élevés sur le capital, ce qui oriente naturellement vers le logiciel et les paiements plutôt que vers la mémoire et le matériel cyclique ; la surcouche ESG resserre encore l’exclusion. Or le semestre a récompensé précisément les titres que ce cadre est conçu pour éviter — cycliques, intensifs en capital, à marges plus faibles. Détenir près de la moitié du portefeuille en technologie n’a donc offert aucun secours, puisqu’il s’agissait d’une technologie structurellement distincte du noyau mémoire semiconducteurs qui a mené. Le rendement négatif, face à un indice en hausse de plus de dix pour cent, offre l’illustration la plus nette de l’étroitesse du leadership : il ne suffisait pas de détenir le bon secteur, il fallait détenir le bon segment de ce secteur.
Le modèle US Dividend Growers cède du terrain avec -4.26 % (-14.5 pp vs le benchmark). L’allocation se répartit entre services financiers (22.7 %), industrielles (15.0 %), consommation cyclique et défensive, avec une technologie réduite à 8.6 %. East West Bancorp, Snap-on, Linde, Texas Roadhouse et Goldman Sachs figurent parmi les principales positions — des payeurs matures, généreux en liquidités. L’exigence même du modèle, une distribution en croissance, écarte mécaniquement les titres qui ont mené le semestre : les leaders de la mémoire et de l’équipement de semiconducteurs réinvestissent plutôt qu’ils ne distribuent, et ne franchissent donc pas le filtre. La faible poche technologique du portefeuille est bancaire et mature, non pas le segment en tendance. Un régime qui récompense des sociétés en forte dépense d’investissement, non distributrices, met structurellement à l’écart un mandat de dividende. Ce retrait est l’image inversée de la surperformance que le même mandat livrerait dans un marché porté par le revenu et la défense — l’autre face d’une même pièce.
Le modèle US Quality Growth Opportunities plafonne à -3.08 % (-13.3 pp vs le benchmark). C’est le jumeau sans contrainte ESG du modèle précédent en bas de tableau, et sa composition en diffère surtout par un accent sur la santé (25.9 %) devant la technologie (23.9 %), la consommation cyclique (19.8 %) et les financières (18.4 %). Exelixis, Cardinal Health, Mastercard, Nutanix et Hilton Worldwide dominent l’allocation. Le mandat qualité-croissance est le même, et le résultat l’est presque : quelques dixièmes de point séparent les deux modèles. Cette proximité est instructive — qu’on filtre ou non sur des critères ESG, qu’on penche vers la santé ou vers le logiciel, le cadre qualité-croissance restait incapable d’atteindre le leadership du matériel cyclique. Ce n’est pas la sélection de titres qui a décidé du classement, mais le mandat lui-même : un univers de sociétés régulières et rentables, par construction éloigné des producteurs de mémoire et des équipementiers qui ont concentré la performance du semestre.
Le modèle US D10 Dividend / Earnings Growth peine à suivre avec -1.35 % (-11.6 pp sous le benchmark). À la différence des modèles qualité, celuici détenait bien des cycliques : l’énergie (21.2 %), les financières (18.5 %), les matériaux (12.9 %) et même 12.0 % de technologie de l’information. Frontline dans le transport pétrolier, First BanCorp et OFG Bancorp dans la banque portoricaine, NetEase et le producteur d’engrais CF Industries figurent parmi les premières positions. Détenir des cycliques n’a pourtant offert aucun secours, car il s’agissait des mauvais : tankers, banques régionales et engrais sont des cycliques de matières premières et de transport déconnectés de la construction de capacité de calcul, et la poche technologique n’atteignait pas les noms de la mémoire. Le double filtre — dividende et croissance des bénéfices — a orienté la sélection vers des cycliques distributrices de revenu plutôt que vers les producteurs de matériel qui réinvestissent. Le modèle illustre ainsi une nuance essentielle du semestre : la bonne étiquette sectorielle ne valait rien sans le bon sous-segment.
Le modèle US ESG Dividend Growers clôt le groupe avec 1.90 % — seul rendement positif du bas de tableau, mais -8.3 pp sous le benchmark. Le portefeuille est très concentré : cinq positions en rassemblent plus de la moitié. Les services financiers (31.3 %), la santé (22.3 %) et les industrielles (21.8 %) structurent l’allocation autour de Mueller Industries, Eli Lilly, Stifel Financial, New York Times et Goldman Sachs. Mueller Industries — cuivre et produits industriels — est le titre le plus proche du thème gagnant, adjacent à la construction de capacité sans en faire partie. Cette concentration a joué dans les deux sens : une poignée de fortes positions a maintenu le modèle en territoire positif, mais loin derrière l’indice. Le mandat ESG et dividende a livré de la stabilité, non de la participation — un résultat défendable au regard de son objet, simplement mal accordé à un semestre qui rémunérait la concentration sur un thème qu’il ne pouvait pas détenir.
Lecture d’ensemble
Le semestre met en évidence une étroitesse inhabituelle du leadership américain, organisée autour d’un thème unique : la construction de capacité de calcul, exprimée le plus vivement par le cycle de reconstitution de la mémoire, l’équipement de semi-conducteurs et l’infrastructure physique des centres de données. Les modèles momentum et croissance des actifs, mécaniquement attirés vers les titres en plus forte tendance et en plus forte expansion de bilan, en ont capté la totalité ; les mandats qualité, dividende et sous contrainte ESG en sont restés structurellement écartés, trois d’entre eux inscrivant même une perte face à un indice en hausse. La dispersion de 74 points qui sépare le haut du bas de tableau ne juge donc pas la qualité des modèles : elle mesure la distance entre ceux dont le mandat coïncidait avec le thème et ceux dont le mandat l’excluait.
Deux conséquences pour l’investisseur. D’abord, un semestre de cette amplitude ne dit rien de la suite : un leadership aussi concentré est par nature instable, et les modèles qui l’ont capté l’ont fait en amplifiant une tendance unique — un mécanisme qui joue autant à la baisse qu’à la hausse. Ensuite, le retrait actuel des modèles qualité et dividende n’annonce pas symétriquement une surperformance probable demain ; il en est l’envers. Ces mandats sont conçus pour tenir lorsque le marché s’élargit ou se replie sur la défense — précisément les régimes où les meneurs d’aujourd’hui peineraient. Détenir la dispersion, et pas seulement les gagnants du moment, est la raison d’être d’une suite de modèles couvrant plusieurs styles.
Conclusion
Le premier semestre 2026 rappelle une vérité constante du factor investing : sur un horizon court, le style en faveur emporte l’essentiel de la performance et les autres décrochent ; sur la durée, ces décrochages se compensent selon des proportions qui dépendent du régime de marché. La diversification de styles qu’offre la suite Inovestor n’a pas vocation à mener chaque période — elle a vocation à traverser les cycles avec une exposition équilibrée aux primes factorielles américaines.
Contribution factorielle de la performance
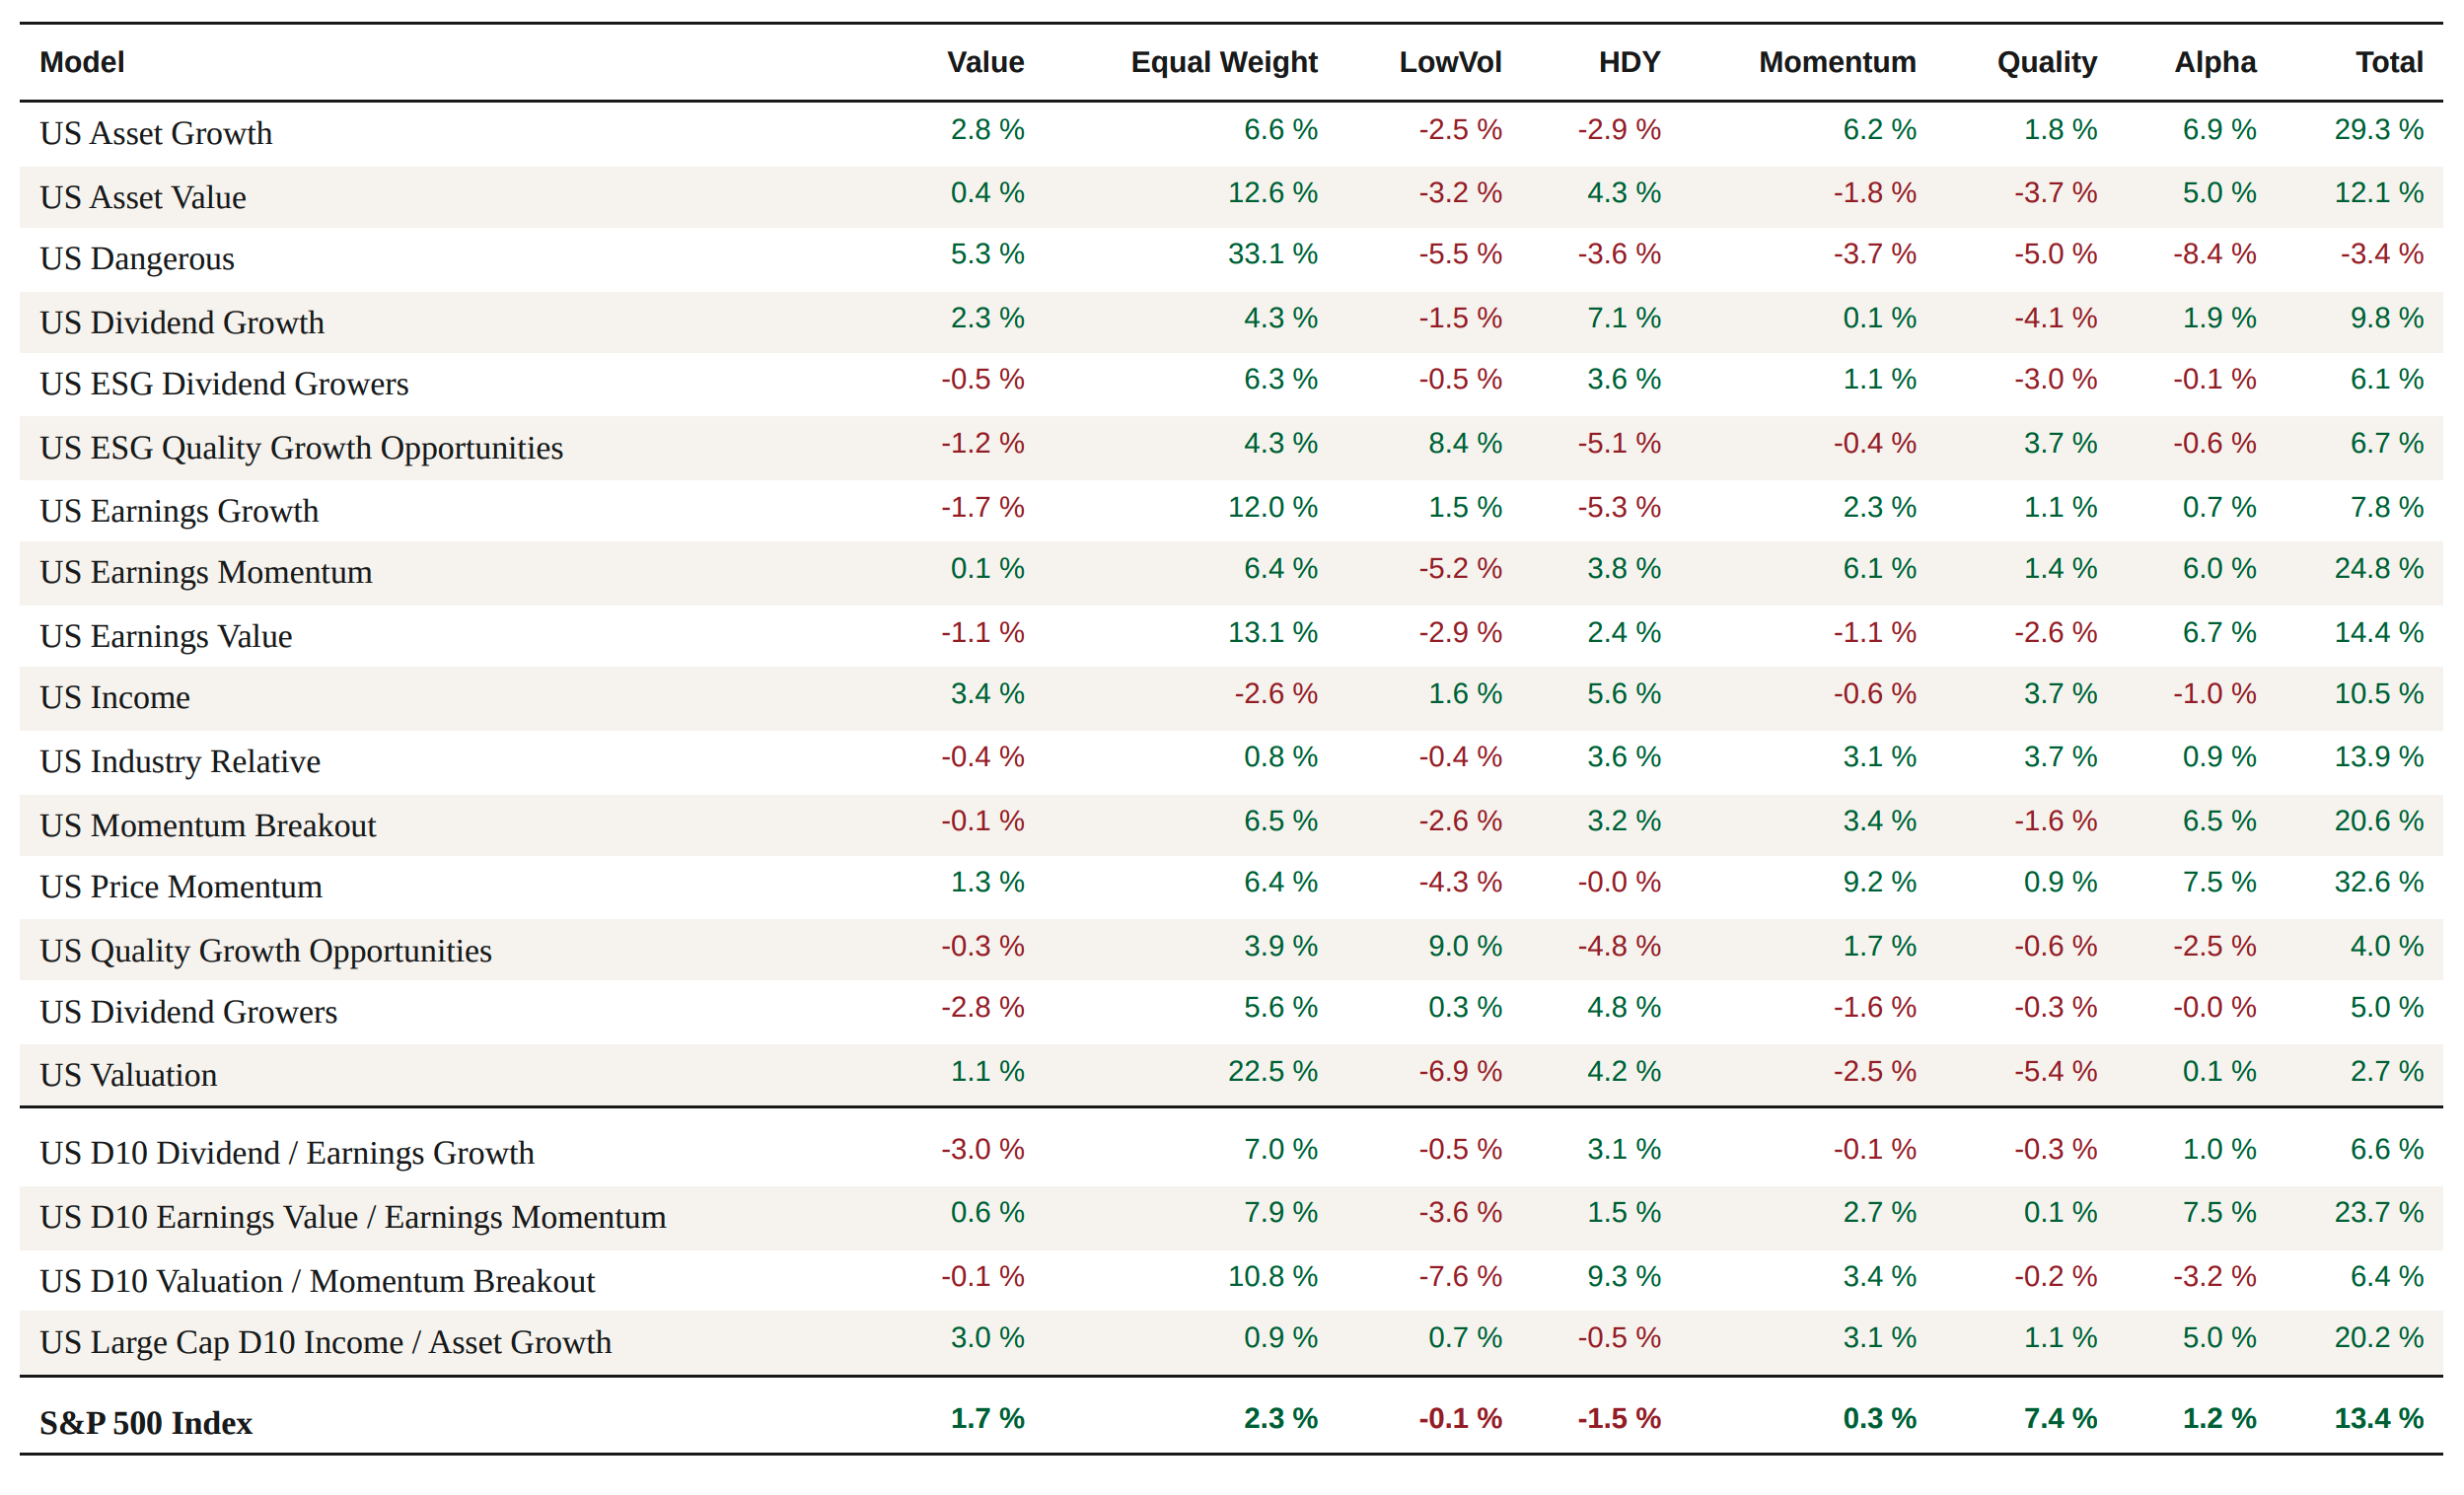
Modèles américains — Contribution de la performance factorielle · Période de 60 mois · En date de juin 2026