Introduction
Le premier semestre 2026 récompense les actions canadiennes, mais dans des proportions bien plus resserrées que sur les grandes places. Le
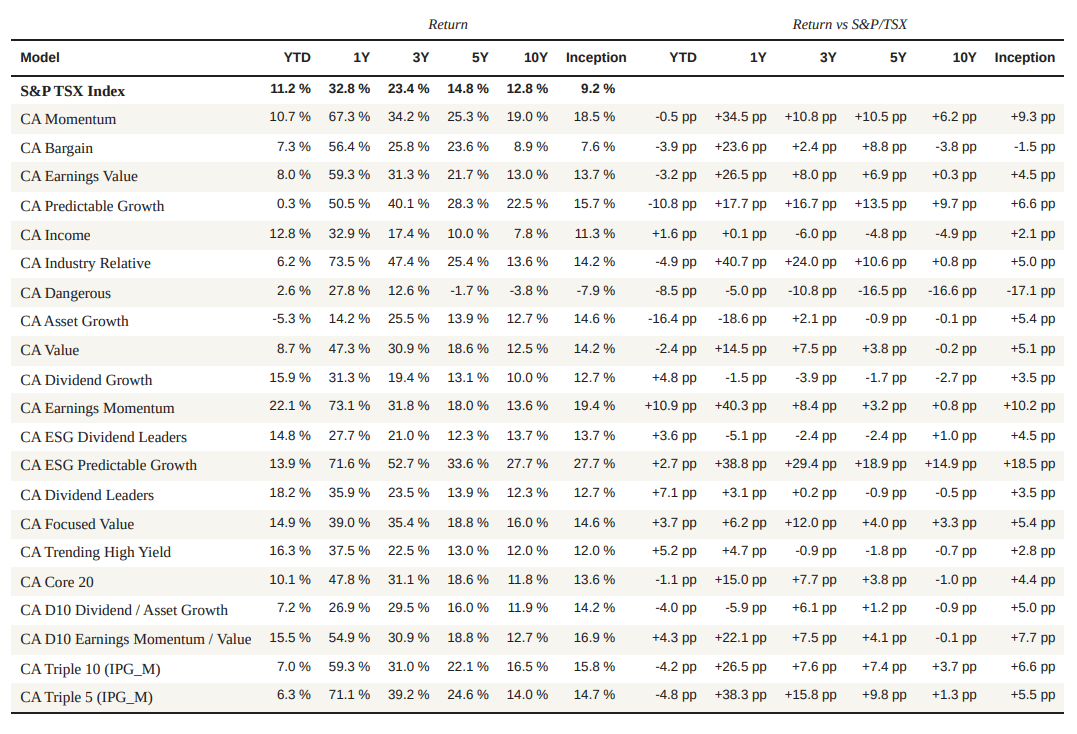
S&P/TSX a progressé de 11.16 % 11.16 % depuis le début de l’année, tandis que la médiane des modèles factoriels canadiens s’établit à 10.11 %
10.11 %, légèrement sous l’indice. Deux faits structurent la période. D’abord, la médiane sous le benchmark : la concentration propre au S&P/TSX dans ses plus grandes banques et ses majors énergétiques a placé la barre haut, et plus de la moitié des modèles, en s’écartant de ce cœur pondéré par la capitalisation, l’ont manqué malgré des rendements positifs. Ensuite, une dispersion contenue — 27 points de pourcentage entre le meilleur et le plus en retrait, une fraction de ce qu’un marché mono-thématique produirait. Le leadership canadien a été large mais cohérent : l’énergie et les financières, le cœur structurel du marché.S&P/TSXadvanced byyearto-date,
Sommaire de performance — Modèles canadiens · En date de juin 2026
Modèles les plus performants
Les cinq modèles de tête se répartissent en deux familles qui convergent pourtant sur le même leadership. D’un côté, les approches momentum de bénéfices, chargées d’industrielles, de métaux et d’énergie (CA Earnings Momentum, CA D10 Earnings Momentum / Value)
, qui partagent un noyau de titres — Enerflex, 5N Plus, Hudbay Minerals. De l’autre, les mandats de dividende et de rendement (Dividend Leaders, Trending High Yield, Dividend Growth), dominés par les financières. Le lien entre les deux est Cenovus Energy, présent dans trois portefeuilles du Top 5, et plus largement l’énergie et les services financiers, chacun récurrent dans trois modèles de tête. Que des filtres aussi différents aient atterri sur les mêmes noms signale un leadership de marché, non un accident de construction : au Canada, le cœur cyclique — banques, pipelines, producteurs — a été capté aussi bien par le momentum que par le dividende.
Le
modèle CA Earnings Momentum domine le classement avec 22.06 %, soit +10.9 pp au-dessus du S&P/TSX depuis le début de l’année. Le portefeuille s’équilibre entre trois blocs cycliques :
produits industriels (28.4 %), métaux et minéraux (21.0 %) et pétrole et gaz (20.9 %)
, sans concentration excessive sur l’un d’eux. Le modèle sélectionne sur la révision haussière des bénéfices, et ces révisions se sont logées cette année dans la reprise cyclique canadienne — l’industrie, les métaux de base et l’énergie. 5N Plus, Enerflex, Exchange Income, Bombardier et BlackBerry figurent parmi les premières positions. Là où un même filtre produirait ailleurs un portefeuille concentré sur un seul thème, il livre ici un livre largement diversifié : les révisions de profit canadiennes se sont étalées sur l’ensemble du complexe ressources-industrie plutôt que sur un sous-secteur unique, ce qui explique à la fois la tête du classement et la robustesse de la composition.
Le
CA Dividend Leaders suit avec 18.22 % 18.22 % (+7.1 pp vs l’indice). Les services financiers dominent à 41.0 %, prolongés par les matériaux de base (19.4 %) et les industrielles (11.7 %). Le modèle retient les payeurs de dividendes les plus élevés et les plus fiables du marché canadien — ce qui, au Canada, désigne d’abord les banques et les royalties de ressources. Banque Scotia, Banque TD, Altius Minerals, Toromont Industries et Atco occupent les premières positions. C’est ici que la structure du marché canadien compte : contrairement
à d’autres marchés, les plus gros dividendes canadiens sont précisément les banques et les noms d’énergie et de matériaux qui ont mené le semestre. Un mandat de dividende a donc capté le leadership directement, plutôt que d’en être écarté — le rallye bancaire et les royalties minières ont porté le portefeuille.Atco
Le
modèle CA Trending High Yield
livre 16.31 %, soit +5.2 pp au-dessus du benchmark. L’allocation s’équilibre entre services financiers (25.5 %) et énergie (25.1 %), complétée par les matériaux de base (14.0 %) et l’immobilier (10.5 %). Le modèle combine un filtre de rendement à une surcouche de tendance : il ne retient que les titres à haut rendement qui, de surcroît, progressent. Amerigo Resources, Mullen Group, Tamarack Valley Energy, Rogers Sugar et TC Energy figurent parmi les premières positions. Le mécanisme spécifique du semestre est la superposition, dans l’énergie canadienne, du revenu et du momentum : les pipelines et les producteurs à dividende — TC Energy, Tamarack Valley — ont à la fois versé et progressé, ce que le double filtre du modèle est conçu pour capter, là où un filtre de rendement seul aurait pu retenir des noms stagnants.
Le
CA Dividend Growth figure parmi les leaders avec 15.92 % (+4.8 pp vs le benchmark). Sa répartition est plus équilibrée que celle des dividendes purs : services financiers (26.3 %), services publics (18.6 %) et pétrole et gaz (17.7 %) s’y partagent le cœur du portefeuille. Le modèle privilégie les payeurs en croissance soutenable plutôt que les rendements les plus élevés du moment. Power Corporation, CIBC, Quebecor, Secure Waste Infrastructure et Alimentation Couche-Tard dominent l’allocation. Le filtre de croissance du dividende ajoute une couche de compounders défensifs — Couche Tard, Secure Waste — au-dessus du socle financières-énergie. Face au modèle Dividend Leaders, le Dividend Growth échange une part de rendement courant contre un profil de progression plus régulier, ce qui le situe un cran derrière les leaders de rendement sur une période où le rendement immédiat a été mieux payé que la croissance.
Le
modèle CA D10 Earnings Momentum / Value clôt le groupe de tête avec 15.45 % (+4.3 pp au-dessus du benchmark). C’est le jumeau
tempéré par la valeur du CA Earnings Momentum : même socle industriel et de ressources — produits industriels (28.7 %),, métaux et minéraux (12.4 %), pétrole et gaz (9.8 %) — mais avec une jambe valeur qui contient les multiples. Bombardier, Hudbay Minerals, 5N Plus, Altius Minerals et Enerflex figurent parmi les premières positions — plusieurs partagées avec le modèle de tête. Ce recouvrement de
portefeuille avec le CA Earnings Momentum est le fait marquant : les deux filtres ont convergé sur les mêmes cycliques industriels et de ressources canadiens, mais la discipline de valorisation du MPCAEMV a rogné le rendement en écartant les titres momentum les plus chers. L’écart d’environ +6.6 pp entre les deux mesure le coût de cette discipline dans un marché cyclique haussier.
Modèles en retrait
Les modèles en retrait partagent un même biais : une orientation vers l’or et les mines spéculatives, restée en dehors du leadership énergiefinancières. Le trait n’est pas un défaut de sélection mais de pondération — deux d’entre eux détenaient même des noms gagnants (Enerflex, Cenovus, 5N Plus) avant de les diluer dans un livre aurifère ou une diversification trop large. Le contexte amplifie l’écart : l’indice pondéré par la capitalisation étant dominé par une poignée de grandes banques et de majors énergétiques, tout modèle qui s’en écarte paie un coût structurel lorsque ces grands noms mènent.
Le
modèle CA Asset Growth ferme la marche avec -5.26 %, soit -16.4 pp
sous le S&P/TSX. Le portefeuille se répartit entre or (20.5 %), technologie, biotech et pharmacie (17.7 %), marchandisage (16.1 %) et produits industriels (11.8 %). Le modèle retient les entreprises en expansion de bilan, un signal qui a orienté sa sélection vers l’or, la croissance et la consommation plutôt que vers les financières et l’énergie matures qui ont mené. Quebecor, Bombardier, Aritzia, 5N Plus et Dollarama dominent l’allocation. Le modèle détenait 5N Plus et Bombardier, deux noms présents dans les modèles de tête — mais les a noyés dans un livre d’or et de détail qui a manqué le leadership. Détenir quelques gagnants n’a servi à rien lorsqu’un cinquième du portefeuille reposait sur l’or et un sixième sur le détail : le rendement négatif, face à un indice en hausse de plus de onze pour cent, illustre l’écart entre la bonne sélection ponctuelle et la mauvaise pondération d’ensemble.
Le
Le modèle CA Predictable Growth cède du terrain avec 0.32 % (-10.8 pp vs le benchmark). L’exposition se concentre sur l’or (27.9 %)
, les automobiles et composants (9.8 %), les métaux diversifiés (9.5 %) et l’assurance (6.8 %) (6.8 %). OceanaGold, Quebecor, National Bank of Canada, IGM Financial et Wesdome Gold Mines figurent parmi les premières positions. Le poids de près de trente pour cent sur l’or résume l’essentiel du décalage : les producteurs de métal précieux sont restés à l’écart du leadership énergie-financières, et le biais de stabilité du modèle l’a tenu éloigné des cycliques de l’énergie qui ont progressé. Le rendement quasi nul traduit un portefeuille bâti pour la régularité, mal accordé à un semestre qui a récompensé le cœur cyclique du marché canadien.
Le
modèle CA Dangerous plafonne à 2.64 % (-8.5 pp vs le benchmark). Le portefeuille charge les métaux diversifiés (32.9 %), l’or (9.8 %), les services pétroliers (9.7 %) et les financières diversifiées (7.8 %). goeasy, Abrasilver Resource, First Quantum Minerals, Capital Power et Ivanhoe Mines occupent les premières places. Le mandat — orienté vers les profils à plus haut risque — a chargé les mineurs diversifiés et les juniors, un tiers du livre en métaux diversifiés. Ces paris à plus long horizon et à bêta élevé sont, par construction, déconnectés du leadership actuel des grandes capitalisations matures : le biais spéculatif du modèle est en décalage assumé avec un marché mené par l’énergie et les banques ce semestre.
Le
modèle CA Industry Relative peine à suivre avec 6.21 % (-4.9 pp sous le benchmark). Le portefeuille forme un haltère à deux pôles : l’or (38.9 %) d’un côté, le matériel technologique (30.4 %) de l’autre, avec presque rien entre les deux. Celestica représente à elle seule plus de trente pour cent du portefeuille, aux côtés de Kinross Gold, DPM Metals, Iamgold et Neo Performance Materials. Celestica a joué son rôle, mais près de quarante pour cent en producteurs d’or ont lesté le modèle. Cette structure exceptionnellement concentrée joue dans les deux sens : un gagnant de forte conviction compensé par une lourde jambe aurifère restée en dehors du leadership. La sélection par force relative sectorielle a produit ici un pari étroit dont seule la moitié technologique a payé.
Le
modèle CA Triple 5 (IPG_M) clôt le groupe avec
6.32 % (-4.8 pp sous le benchmark). Le fait notable : ce modèle détenait bien les noms gagnants de l’énergie. Enerflex en est la première position (18.2 % de producteurs de pétrole et gaz au total) et Cenovus Energy figure parmi les cinq premières, aux côtés de Rogers Sugar, NFI Group et Enghouse Systems. Mais la construction Triple 5 étale le portefeuille sur une multitude de petits secteurs — alimentation, logiciel, transport —, ce qui dilue l’exposition énergétique. Le modèle illustre le plus nettement la nuance du semestre : détenir Enerflex et Cenovus, deux des titres qui ont porté les modèles de tête, n’a pas empêché de finir dans le bas de tableau. Une diversification trop large a dispersé la position qui aurait dû mener. La bonne sélection ne valait rien sans la bonne concentration.
Lecture d’ensemble
Le semestre canadien n’a pas récompensé un thème unique mais un leadership large et cohérent : l’énergie et les financières, le cœur structurel du S&P/TSX, capté par deux mandats pourtant très différents — le momentum de bénéfices sur les cycliques industriels et de ressources, et le dividende sur les banques et les producteurs. Que deux filtres aussi éloignés aient convergé sur des noms communs — Cenovus, Enerflex, les banques — dit assez que le leadership fut market-wide. La dispersion de 27 points est le tiers de ce qu’un marché mono-thématique produit ; elle mesure moins la qualité des modèles que la distance entre ceux dont le mandat coïncidait avec le cœur cyclique et ceux qui s’en écartaient vers l’or.
Deux conséquences pour l’investisseur. D’abord, le retrait des modèles aurifères n’est pas un verdict sur leur construction : l’or et les juniors miniers relèvent d’un autre régime — défensif, ou de surprise d’inflation — où le même biais qui a déçu dans un marché mené par l’énergie prendrait la tête. Le décalage est une question de régime, pas de mérite. Ensuite, la médiane sous l’indice rappelle une contrainte propre au marché canadien : dans un benchmark aussi concentré sur quelques grands noms, la diversification active porte un coût mécanique lorsque précisément ces grands noms mènent. Détenir l’ensemble des styles, plutôt que de parier sur celui du moment, reste la seule protection contre l’inévitable rotation des régimes.
Conclusion
Le premier semestre 2026 confirme un trait durable du marché canadien : sa dispersion factorielle reste contenue, et son leadership récompense le cœur structurel — énergie, financières, ressources — plutôt qu’un thème isolé. La suite Inovestor n’a pas vocation à deviner quel régime s’imposera, mais à couvrir les styles qui mènent tour à tour, du dividende bancaire au momentum de ressources, à mesure que le cycle canadien tourne.